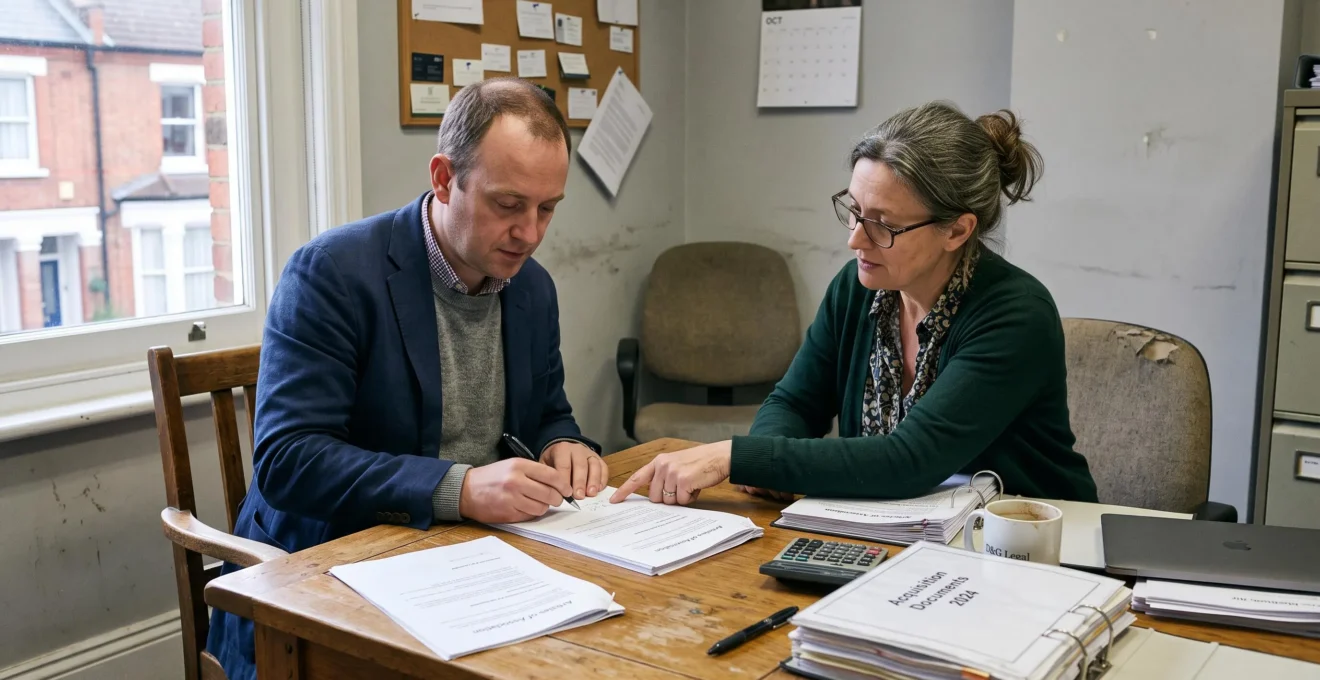
Créer une société pour reprendre une entreprise existante suppose de mener deux opérations distinctes : constituer une nouvelle personne morale et organiser l’acquisition de l’entreprise cible. En France, la société de reprise doit notamment disposer de statuts signés, d’un siège social justifié, d’un dirigeant désigné et d’un dossier d’immatriculation conforme.
L’enjeu dépasse la simple obtention d’un numéro SIREN. La structure créée devra éventuellement contracter un emprunt, recevoir les apports des associés, acquérir des titres ou un fonds de commerce et respecter les engagements pris envers le cédant. Son immatriculation doit donc s’intégrer dans le calendrier juridique et financier de l’opération.
Une constitution trop précoce peut immobiliser des fonds ou imposer des ajustements statutaires. À l’inverse, une création tardive peut compliquer la signature des actes et la mise en place du financement. Le choix de la forme sociale, la préparation des informations d’activité et la coordination avec la banque permettent de limiter ces difficultés.
Les démarches détaillées ci-dessous concernent principalement la France. Les autres pays francophones appliquent leurs propres règles d’immatriculation, de responsabilité et de constitution du capital.
Immatriculer une société de reprise : les points essentiels
- Choisir la structure juridique et rédiger des statuts compatibles avec l’acquisition, son financement et l’actionnariat futur.
- Préparer les justificatifs de domiciliation, les documents des dirigeants, les apports et la publication légale avant de déposer le dossier.
- Coordonner l’immatriculation, les engagements bancaires et la signature définitive de la cession pour éviter les décalages.
- Pourquoi immatriculer une holding avant certaines opérations de reprise ?
- Comment préparer les informations d’activité d’une société destinée à une acquisition ?
- SAS ou SARL de reprise : quelles différences lors de l’immatriculation en France ?
- Quelles erreurs de domiciliation peuvent retarder l’immatriculation d’une société ?
- Quand immatriculer la société de reprise par rapport à l’accord bancaire ?
- Racheter en nom propre ou via une société : quelles différences pour l’acquéreur ?
- Changement de dirigeant ou de siège social : quelles démarches sont distinctes ?
- Comment libérer son apport personnel pour financer une reprise d’entreprise ?
Pourquoi immatriculer une holding avant certaines opérations de reprise ?
Immatriculer une holding avant une acquisition permet de disposer d’une personne morale capable de devenir directement acquéreuse, emprunteuse ou détentrice des titres. Cette anticipation est particulièrement utile lorsqu’un financement bancaire, plusieurs investisseurs ou un montage complexe sont prévus. Elle n’est cependant pas obligatoire avant tout engagement : certains actes peuvent être conclus pour une société en formation.
En droit français, une société acquiert en principe la personnalité morale à compter de son immatriculation. Les articles 1842 et 1843 du Code civil publiés sur Légifrance encadrent notamment cette acquisition de personnalité morale et les engagements pris pendant la période de formation.
Avant l’immatriculation, les personnes qui agissent pour le compte de la future société peuvent engager leur responsabilité personnelle. Une fois régulièrement immatriculée, celle-ci peut reprendre ces engagements dans les conditions légales. Les actes régulièrement repris sont alors réputés avoir été contractés dès l’origine par la société.
La reprise des engagements n’est toutefois pas automatique. Il faut vérifier les modalités de rédaction et de reprise des actes concernés. Une promesse d’acquisition signée personnellement, sans organisation de l’intervention de la société en formation, ne peut pas simplement être considérée comme un engagement de la holding.
Le calendrier dépend donc des opérations envisagées :
- Acquisition financée par emprunt : une holding immatriculée facilite l’identification de l’emprunteur et la conclusion des contrats définitifs de financement.
- Co-investissement : la constitution préalable permet d’organiser les droits des associés et leurs engagements dans les statuts ou un pacte.
- Apport de titres : l’opération doit être structurée pour que les titres soient reçus par le véhicule juridique prévu.
- Acquisition simple au comptant : l’organisation peut être moins complexe, sous réserve de choisir correctement l’acquéreur avant la signature des actes.
Dans un montage de reprise à effet de levier, la holding peut centraliser la dette d’acquisition et les participations. Son existence juridique préalable simplifie alors l’articulation entre les investisseurs, la banque et le cédant, sans supprimer les exigences contractuelles propres à chaque opération.
Une immatriculation tardive peut nécessiter de réexaminer des engagements déjà signés, de formaliser leur reprise ou de renégocier certains actes. Les coûts et conséquences dépendent des contrats concernés ; ils ne peuvent pas être présumés identiques pour toutes les acquisitions.
Cette décision fixe le calendrier de constitution. Elle doit ensuite se traduire dans les statuts, notamment par un objet social et des règles de fonctionnement adaptés à l’acquisition envisagée.
Comment préparer les informations d’activité d’une société destinée à une acquisition ?
La préparation du dossier commence par la définition de l’activité réelle de la nouvelle société : acquisition et détention de participations, animation éventuelle d’un groupe ou exploitation directe d’une activité. Cette qualification doit être cohérente avec l’objet social, la déclaration d’activité, l’identité des dirigeants et les justificatifs transmis lors de l’immatriculation.
Une société destinée à acheter les titres d’une entreprise n’exerce pas nécessairement la même activité que sa future filiale. Par exemple, une holding détenant une société industrielle ne devient pas automatiquement exploitante industrielle du seul fait de cette participation.
L’objet social doit refléter le rôle effectivement envisagé pour la structure. Il peut comprendre, lorsque cela correspond au projet, l’acquisition et la gestion de participations, certaines prestations aux sociétés détenues ou des opérations de financement liées à son activité.
Un objet social trop restrictif peut conduire à devoir modifier les statuts si le montage évolue. À l’inverse, multiplier les activités sans rapport avec le projet ne remplace pas une rédaction juridiquement adaptée. Il convient notamment de distinguer la détention de titres, l’animation d’un groupe et l’exploitation directe.
Le code APE est attribué en fonction de l’activité principale déclarée. Il ne suffit donc pas de sélectionner librement un code pour définir la nature de la holding. La déclaration doit décrire fidèlement la situation de la société nouvellement créée.
En France, la fiche officielle sur les formalités d’immatriculation d’une société présente les justificatifs à réunir selon la forme juridique et la situation du dossier.
La préparation doit notamment porter sur les éléments suivants :
- La dénomination sociale et les informations d’identification de la société.
- L’adresse du siège social et son justificatif.
- Les statuts datés et signés, avec un objet social cohérent.
- L’identité du représentant légal et les documents exigés pour sa désignation.
- Les informations relatives aux bénéficiaires effectifs.
- Les justificatifs des apports et du dépôt des fonds, lorsque ceux-ci sont requis.
- L’attestation de publication de l’annonce légale.
Les statuts doivent également anticiper l’entrée de nouveaux associés, la répartition des pouvoirs et les contraintes éventuelles des financeurs. Certaines opérations pourront nécessiter des décisions collectives ou des autorisations particulières, selon la forme juridique et les clauses retenues.
La formalité française s’effectue auprès du guichet unique électronique des formalités des entreprises. L’examen du dossier peut conduire à une demande de régularisation lorsque des pièces manquent ou présentent des incohérences. Aucun classement statistique des causes de rejet ne permet toutefois d’affirmer qu’une erreur particulière serait systématiquement la plus fréquente.
Checklist de préparation du dossier d’immatriculation
- Définir l’activité : rédiger une description de l’activité principale et de l’objet social, puis conserver une version validée pour les statuts.
- Arrêter la structure juridique : préparer des statuts datés et signés ainsi que, si nécessaire, l’acte distinct de désignation du dirigeant.
- Justifier la domiciliation : obtenir un document conforme mentionnant l’adresse exacte retenue pour le siège.
- Documenter les apports : réunir les justificatifs applicables, notamment l’attestation de dépôt des fonds lorsqu’elle est exigée.
- Vérifier la déclaration : rapprocher les informations du dirigeant, des bénéficiaires effectifs et de l’annonce légale, puis constituer un dossier prêt à être transmis.
Les informations de la société de reprise doivent rester distinctes de celles de l’entreprise acquise. La création de la holding ne remplace pas les éventuelles formalités modificatives que la société cible devra effectuer après la cession.
Une fois ces éléments stabilisés, le choix entre SAS et SARL peut être confirmé au regard de la gouvernance, du financement et des associés qui participeront à l’opération.
SAS ou SARL de reprise : quelles différences lors de l’immatriculation en France ?
En France, une SAS offre une grande liberté d’organisation statutaire, tandis qu’une SARL obéit à un cadre juridique plus réglementé. Les principales différences concernent les pouvoirs des dirigeants, les règles applicables aux titres, les modalités de libération du capital et le régime social. Le bon choix dépend surtout du financement et de l’actionnariat envisagés.
Une société de reprise n’est pas soumise à une forme juridique unique. Une SAS ou une SARL peut être constituée pour acquérir des titres, sous réserve de respecter les règles correspondant à son activité et à son organisation.
La fiche Service Public sur la SAS et ses différences avec la SARL permet de comparer les règles de capital, de direction et de transmission des titres.
Pour un repreneur, ces différences doivent être appréciées avant la rédaction des statuts et le dépôt du dossier.
| Critère | SAS | SARL |
|---|---|---|
| Dirigeant | Président, avec possibilité de prévoir d’autres fonctions de direction. | Un ou plusieurs gérants. |
| Organisation | Souplesse statutaire importante. | Fonctionnement davantage encadré par la loi. |
| Nature des titres | Actions. | Parts sociales. |
| Transmission | En principe libre, sous réserve des clauses statutaires et règles applicables. | Règles légales d’agrément, notamment selon la qualité de l’acquéreur. |
| Libération initiale des apports en numéraire | Au moins la moitié. | Au moins un cinquième. |
| Régime social du dirigeant | Président assimilé salarié dans les conditions applicables. | Régime variable selon la situation du gérant, notamment son caractère majoritaire ou non. |
La SAS présente un intérêt particulier lorsqu’une opération nécessite des règles spécifiques de gouvernance, l’arrivée de plusieurs investisseurs ou l’organisation contractuelle de leurs droits. Sa liberté statutaire exige cependant une rédaction rigoureuse.
Dans une SARL, les règles légales offrent un cadre plus structuré. Celui-ci peut convenir à un actionnariat relativement stable, mais certaines opérations sur les parts sociales ou certaines évolutions de gouvernance peuvent demander des formalités plus contraignantes.
Le choix de la forme ne détermine pas, à lui seul, la capacité d’emprunt. La banque examine également l’activité de la société cible, la capacité de remboursement, les garanties et le plan de financement. Aucune des deux formes ne bénéficie automatiquement d’une meilleure appréciation bancaire.
La question des instruments financiers mérite une analyse distincte. Des obligations convertibles ou des valeurs mobilières composées peuvent être pertinentes dans certains montages, mais leur émission dépend de la forme de société et des dispositions juridiques applicables. Il serait donc inexact de présenter toutes ces possibilités comme accessibles indifféremment aux SAS et aux SARL.
Le régime social du dirigeant constitue un autre facteur de décision. Le président de SAS relève du régime assimilé salarié, tandis que le statut du gérant de SARL dépend notamment de la répartition du capital. Une modification de ce régime peut nécessiter une réorganisation de la gérance ou de la détention des titres, sans imposer systématiquement une modification statutaire.
Enfin, les apports en nature peuvent, dans les situations prévues par la réglementation, nécessiter l’intervention d’un commissaire aux apports. La désignation d’un commissaire aux comptes obéit à des règles distinctes et n’est pas automatiquement obligatoire lors de toute constitution.
Après ce choix, les statuts doivent mentionner un siège social dont l’occupation est juridiquement justifiée. Une adresse mal documentée peut suffire à retarder l’immatriculation.
Quelles erreurs de domiciliation peuvent retarder l’immatriculation d’une société ?
Une immatriculation peut être retardée lorsque l’adresse déclarée ne correspond pas aux justificatifs fournis ou lorsque la société ne démontre pas qu’elle peut légalement utiliser les locaux. Les risques concernent notamment les conventions de domiciliation, les attestations incomplètes et les adresses utilisées sans autorisation. Pour une reprise, une vigilance particulière s’impose si le siège envisagé appartient encore à l’entreprise cible.
Le siège social désigne l’adresse juridique et administrative de la société. Il figure dans les statuts et dans les informations déclarées lors de la constitution. Son choix doit être arrêté avant la finalisation du dossier.
Plusieurs situations méritent un contrôle :
- Une convention de domiciliation insuffisante : le document ne permet pas d’établir clairement le droit d’utiliser l’adresse déclarée.
- Une adresse personnelle mal justifiée : les pièces fournies ne correspondent pas à la situation du dirigeant ou aux conditions d’utilisation du logement.
- Un local appartenant à un tiers : aucune autorisation ou aucun titre d’occupation approprié ne permet de justifier son utilisation.
- Des informations contradictoires : l’adresse figurant dans les statuts ne correspond pas à celle du justificatif ou de la déclaration.
Dans une opération d’acquisition, le repreneur peut souhaiter utiliser immédiatement les locaux de la société cible. Or, avant la réalisation de la cession, la nouvelle société n’a pas nécessairement de droit autonome à utiliser cette adresse.
Il faut distinguer les situations : acheter les titres de la cible ne signifie pas que la holding occupe automatiquement les locaux de sa filiale. Une autorisation ou une convention appropriée peut être nécessaire selon les circonstances.
Une solution consiste à domicilier initialement la société de reprise à une adresse dont l’utilisation est déjà sécurisée, puis à envisager un transfert lorsque les conditions juridiques et opérationnelles sont réunies.
Trois notions doivent également être séparées. Le siège social est l’adresse déclarée au registre. Une domiciliation commerciale correspond à une solution contractuelle d’établissement de l’adresse de l’entreprise. La domiciliation fiscale relève, quant à elle, de règles fiscales dont les critères ne se confondent pas nécessairement avec la seule adresse administrative.
Une difficulté de domiciliation peut perturber le calendrier : demande de régularisation, immatriculation différée, justificatifs attendus par la banque et réorganisation éventuelle de la signature de cession. Ces conséquences restent conditionnelles et dépendent des engagements contractuels et de l’avancement du dossier.
Le contrôle documentaire doit donc intervenir avant la signature définitive des statuts, afin d’éviter une divergence entre les documents constitutifs et la situation réelle des locaux.
Une domiciliation sécurisée facilite la constitution administrative. Elle permet surtout d’avancer dans les discussions bancaires avec des informations fiables sur la société qui portera l’acquisition.
Quand immatriculer la société de reprise par rapport à l’accord bancaire ?
La société de reprise doit idéalement être immatriculée avant la conclusion des engagements bancaires définitifs souscrits en son nom, tout en tenant compte des conditions imposées par le financeur. Les premières discussions peuvent intervenir pendant sa constitution. Le calendrier doit distinguer l’accord de principe, les conditions de financement et le déblocage effectif du prêt.
Dans une opération de reprise, la banque analyse généralement un ensemble comprenant le projet d’acquisition, les informations financières de la cible, la structure juridique retenue et les apports disponibles. L’immatriculation de la holding ne suffit donc pas, à elle seule, à obtenir le financement.
À l’inverse, attendre que toutes les discussions bancaires soient terminées avant de constituer la société peut être difficile lorsque le prêteur souhaite contracter avec une personne morale identifiée.
Il est utile de distinguer trois niveaux documentaires :
- Les échanges préliminaires : ils permettent de présenter le projet et d’identifier les attentes du financeur, sans présumer son engagement.
- L’accord de principe ou les conditions indicatives : ils décrivent éventuellement une structure de financement envisagée, sous réserve des conditions précisées.
- L’engagement bancaire définitif : il doit être apprécié selon les documents signés, les conditions restant à satisfaire et les modalités de mise à disposition des fonds.
Un calendrier opérationnel peut commencer par la définition du véhicule d’acquisition et du capital envisagé. Les projets de statuts sont ensuite rapprochés des attentes de la banque, avant leur finalisation et l’immatriculation.
Lorsque le financement suppose des garanties particulières, leur incidence juridique doit être étudiée avant la signature. Une modification de la gouvernance ou des pouvoirs de représentation peut notamment nécessiter un ajustement du projet statutaire.
Le dépôt du capital intervient dans le processus de constitution, avant l’immatriculation lorsque l’attestation correspondante est exigée. Il ne faut donc pas confondre ce dépôt initial avec le versement ultérieur d’autres fonds destinés à financer l’acquisition.
Une autre difficulté concerne la promesse de vente. Si la société de reprise n’est pas encore immatriculée, les parties doivent déterminer précisément qui s’engage, pour le compte de qui et dans quelles conditions les engagements pourront éventuellement être repris.
La présence d’une condition suspensive d’obtention du financement ne règle pas automatiquement les questions liées à l’identité de l’acquéreur ou à la société en formation.
Le calendrier du cédant doit enfin être pris en compte. La signature définitive peut dépendre de conditions contractuelles, de la disponibilité des fonds et des documents nécessaires à la transmission. Un décalage administratif peut devenir problématique lorsqu’il compromet une échéance convenue, sans que l’immatriculation soit nécessairement la cause principale du retard.
La méthode la plus prudente consiste à établir un calendrier commun entre le repreneur, ses conseils, la banque et le cédant, avec des étapes documentées et des conditions de réalisation clairement identifiées.
Ce calendrier dépend aussi d’un choix préalable : devenir directement propriétaire de l’entreprise ou faire acquérir les titres par une société spécialement constituée.
Racheter en nom propre ou via une société : quelles différences pour l’acquéreur ?
Racheter une entreprise en nom propre signifie que l’acquéreur détient directement les titres ou réalise l’acquisition selon le montage choisi. Passer par une société de reprise ajoute une personne morale entre l’entrepreneur et l’entreprise acquise. Cette différence influence la responsabilité, les modalités de financement, la fiscalité, l’entrée d’investisseurs et les formalités à accomplir.
Le choix doit être effectué avant de finaliser les engagements d’acquisition. En effet, acheter des titres personnellement puis souhaiter les transférer à une holding constitue une opération distincte, avec ses propres conséquences juridiques et fiscales.
La comparaison dépend également de l’objet de la reprise. L’acquisition de titres d’une société existante n’est pas équivalente à l’acquisition d’un fonds de commerce ou d’actifs isolés.
| Critère | Acquisition en nom propre | Acquisition via une société |
|---|---|---|
| Détention | L’acquéreur détient directement les titres achetés. | La société de reprise détient les titres de l’entreprise cible. |
| Constitution | Pas de société intermédiaire à immatriculer pour une simple détention directe de titres. | Statuts, immatriculation et obligations propres à la nouvelle société. |
| Financement | L’acquéreur peut emprunter personnellement. | La société peut être emprunteuse, selon le montage accepté par le prêteur. |
| Association | Organisation directe entre propriétaires des titres. | Possibilité d’organiser l’investissement dans le véhicule d’acquisition. |
| Fiscalité | Régimes applicables aux personnes physiques selon les revenus et opérations. | Régimes applicables à la société détentrice, sous réserve de leurs conditions. |
| Gestion administrative | Pas d’obligations supplémentaires liées à une holding inexistante. | Comptabilité et obligations administratives propres à la structure interposée. |
L’interposition d’une société peut faciliter le regroupement de plusieurs investisseurs dans un véhicule commun. Elle permet également d’organiser les droits de vote et les modalités de cession de leurs participations selon la forme juridique retenue.
En matière de financement, la limitation de responsabilité attachée à certaines formes sociales ne doit pas être confondue avec une absence totale de risque personnel. La banque peut solliciter des garanties personnelles. Si le repreneur les accepte, son patrimoine peut être exposé dans les limites de ses engagements.
La fiscalité constitue un critère déterminant, mais elle exige une étude individualisée. Les revenus perçus directement par une personne physique ne sont pas soumis aux mêmes règles que ceux perçus par une société soumise à l’impôt sur les sociétés.
Une société détentrice peut, sous conditions, accéder à des régimes fiscaux spécifiques, notamment le régime mère-fille. Cela ne signifie pas que l’interposition d’une holding procure systématiquement un avantage fiscal : les conditions d’éligibilité, les distributions, les frais et les perspectives de cession doivent être examinés.
Pour un repreneur envisageant plusieurs acquisitions ou l’accueil d’investisseurs, la société de reprise peut constituer un outil d’organisation. Dans un projet plus simple, son coût de fonctionnement et ses obligations supplémentaires peuvent peser dans l’arbitrage.
Cette décision influence non seulement la création du véhicule d’acquisition, mais aussi les formalités qui pourront être nécessaires dans la société cible après la transmission.
Changement de dirigeant ou de siège social : quelles démarches sont distinctes ?
Après une reprise, le changement de dirigeant et le transfert du siège social constituent deux formalités différentes. Le premier concerne l’identité et les pouvoirs du représentant légal ; le second concerne l’adresse juridique de la société. Ils nécessitent des décisions, justificatifs et déclarations adaptés, même lorsqu’ils interviennent au cours d’une même opération.
Une acquisition de titres ne provoque pas automatiquement un changement de dirigeant ou de siège social. La société cible conserve sa personnalité morale, tandis que ses organes de direction et son adresse restent inchangés jusqu’aux décisions ou événements juridiques applicables.
Le changement de dirigeant suppose d’abord de déterminer l’organe compétent pour prendre la décision, conformément à la loi et aux statuts. La formalité déclarative s’appuie ensuite sur les documents correspondant à la nomination et à la situation du nouveau représentant légal.
Les justificatifs peuvent notamment comprendre la décision de nomination, les éléments d’identification et les déclarations exigées pour le dirigeant concerné. Les exigences exactes dépendent de la société et de la nature du mandat.
Le transfert du siège social relève d’une autre logique. Il implique généralement une décision de transfert, la mise à jour de l’adresse statutaire, un justificatif de jouissance des nouveaux locaux et les mesures de publicité applicables.
En France, la procédure de transfert prévoit une déclaration au guichet unique dans le délai réglementaire. Les modalités peuvent varier selon que le nouveau siège se situe ou non dans le ressort du même tribunal.
Le changement de ressort peut entraîner des exigences supplémentaires, notamment en matière de publication et de déclaration des bénéficiaires effectifs, selon la situation.
Le repreneur doit donc distinguer les obligations de la nouvelle holding de celles de la société acquise. Immatriculer la première ne met pas automatiquement à jour les informations de la seconde.
Après la cession, il est également utile de vérifier la cohérence entre la situation réelle du contrôle de la cible et les informations enregistrées concernant ses bénéficiaires effectifs. Une modification du contrôle peut nécessiter une actualisation de cette déclaration.
La concordance des informations déclarées et des pouvoirs effectifs est essentielle pour les relations avec les banques, les cocontractants et les administrations. Un registre non actualisé peut compliquer la vérification de la représentation légale, sans rendre automatiquement invalides tous les actes accomplis.
Un suivi séparé des décisions concernant la holding et la cible permet de mieux répartir les formalités entre création, modification des dirigeants, transfert de siège et mise à jour des bénéficiaires effectifs.
Lorsque ces formalités sont anticipées, l’opération peut se concentrer sur sa dernière condition financière : rendre les apports disponibles au bon moment et selon leur qualification juridique.
À retenir avant de mobiliser l’apport personnel
- Le capital social de la société de reprise et l’ensemble des fonds personnels mobilisés pour l’acquisition ne sont pas nécessairement identiques.
- Les apports en numéraire et les apports en nature suivent des règles de constitution différentes.
- Le calendrier doit articuler le dépôt initial du capital, l’immatriculation et la disponibilité des fonds nécessaires à la cession.
Comment libérer son apport personnel pour financer une reprise d’entreprise ?
Pour financer une reprise via une société nouvellement créée, le repreneur doit déterminer quelle part de ses ressources sera apportée au capital et selon quelles modalités. Les fonds correspondant aux apports en numéraire libérés lors de la constitution sont déposés auprès d’un dépositaire habilité. Leur utilisation par la société devient possible après son immatriculation, selon les justificatifs et conditions applicables.
Le terme « apport personnel » peut recouvrir plusieurs réalités. Dans un plan de financement, il désigne souvent les ressources mobilisées par le repreneur. Juridiquement, ces ressources peuvent prendre des formes différentes, dont les conséquences ne sont pas interchangeables.
Il faut notamment distinguer :
- L’apport en numéraire : une somme apportée à la société en contrepartie de droits sociaux.
- L’apport en nature : un bien ou des titres apportés à la société, avec des règles particulières d’évaluation.
- Le compte courant d’associé : une avance de fonds consentie à la société, distincte d’un apport au capital, selon les conditions convenues.
Lors de la constitution d’une SAS ou d’une SARL, les associés souscrivent le capital social et doivent libérer la fraction minimale des apports en numéraire imposée par la loi. Pour la SAS, cette fraction correspond au moins à la moitié des apports souscrits ; pour la SARL, elle représente au moins un cinquième.
Ces seuils légaux ne doivent pas être confondus avec les exigences particulières d’un établissement prêteur. La banque peut demander un niveau de fonds propres ou une structure de financement différents, selon le risque qu’elle accepte de prendre.
Le dépôt des fonds intervient avant l’immatriculation pour les apports en numéraire concernés. Le dépositaire établit l’attestation nécessaire au dossier. Une fois la société immatriculée, les fonds déposés peuvent être débloqués au bénéfice de la société, sur présentation des justificatifs requis.
Le déblocage du capital initial ne signifie pas pour autant que la totalité du financement de l’acquisition est disponible. Les fonds prêtés par la banque, les avances éventuelles des associés et le prix payable au cédant répondent à leurs propres conditions de versement.
Les apports en nature exigent une préparation différente. Lorsqu’ils portent sur des titres ou d’autres biens, leur évaluation doit respecter les règles applicables à la forme sociale. Un commissaire aux apports peut être nécessaire dans les cas prévus par la réglementation.
Pour dimensionner correctement les fonds, il convient de partir du plan de financement global : prix d’acquisition, dépenses nécessaires à l’opération, besoins de trésorerie et ressources mobilisables. Cette analyse permet ensuite de déterminer la répartition pertinente entre capital, autres apports ou avances et dette bancaire.
Fixer le capital avant d’avoir étudié le financement peut conduire à une structure mal adaptée. Une augmentation de capital ultérieure reste envisageable, mais elle implique ses propres décisions et formalités.
À titre d’exemple purement hypothétique, un repreneur peut disposer de ressources personnelles suffisantes pour couvrir la contribution attendue par la banque, sans pour autant décider de placer l’intégralité de ces ressources au capital social. Une partie pourrait, selon le montage retenu et les conditions négociées, être structurée autrement. La solution doit être validée sur les plans juridique, fiscal et bancaire.
Il importe enfin de préserver la cohérence entre les documents : capital annoncé dans les statuts, fonds effectivement déposés, attestations disponibles, engagements des associés et justificatifs présentés à la banque.
La prochaine étape consiste à finaliser le plan de financement avec les professionnels concernés, puis à réunir les justificatifs nécessaires au dépôt du capital et à l’immatriculation. Cette coordination permet de préparer la signature de l’acquisition sans confondre création de la société et réalisation effective de la reprise.
Une société de reprise peut-elle être créée sans avoir encore identifié définitivement l’entreprise cible ?
Oui, la constitution d’une société n’exige pas nécessairement qu’une acquisition précise soit déjà conclue. Son objet social doit néanmoins correspondre aux activités envisagées. La pertinence d’une création anticipée dépend notamment du calendrier du projet, des coûts de fonctionnement et des modalités du financement.
Une holding nouvellement immatriculée doit-elle exercer immédiatement une activité opérationnelle ?
Non, une société destinée à détenir des participations n’a pas nécessairement vocation à exploiter directement l’activité de ses filiales. Sa situation réelle, les éventuelles prestations qu’elle fournit et son objet social déterminent les obligations qui lui sont applicables.
Le numéro SIREN et l’extrait Kbis sont-ils identiques ?
Non. Le numéro SIREN est l’identifiant de l’entreprise. L’extrait Kbis est un document attestant les informations enregistrées au registre du commerce et des sociétés pour une société commerciale. Lors de la constitution, les pièces justificatives attendues dépendent de la démarche et de l’organisme concerné.
L’immatriculation de la holding transfère-t-elle automatiquement les titres de l’entreprise cible ?
Non. L’immatriculation crée juridiquement la société de reprise, mais ne réalise pas l’acquisition. Le transfert des titres dépend des actes de cession, des conditions convenues et des formalités applicables. Ces opérations doivent être organisées séparément.
Les mêmes formalités s’appliquent-elles à une société de reprise en Belgique, en Suisse ou au Canada ?
Non. Les principes de constitution et d’enregistrement varient selon le pays et, dans certaines juridictions, selon le territoire concerné. Les formalités françaises relatives aux SAS, SARL, au guichet unique et au registre du commerce ne doivent pas être transposées directement à d’autres pays francophones. Une vérification auprès des autorités compétentes est nécessaire.