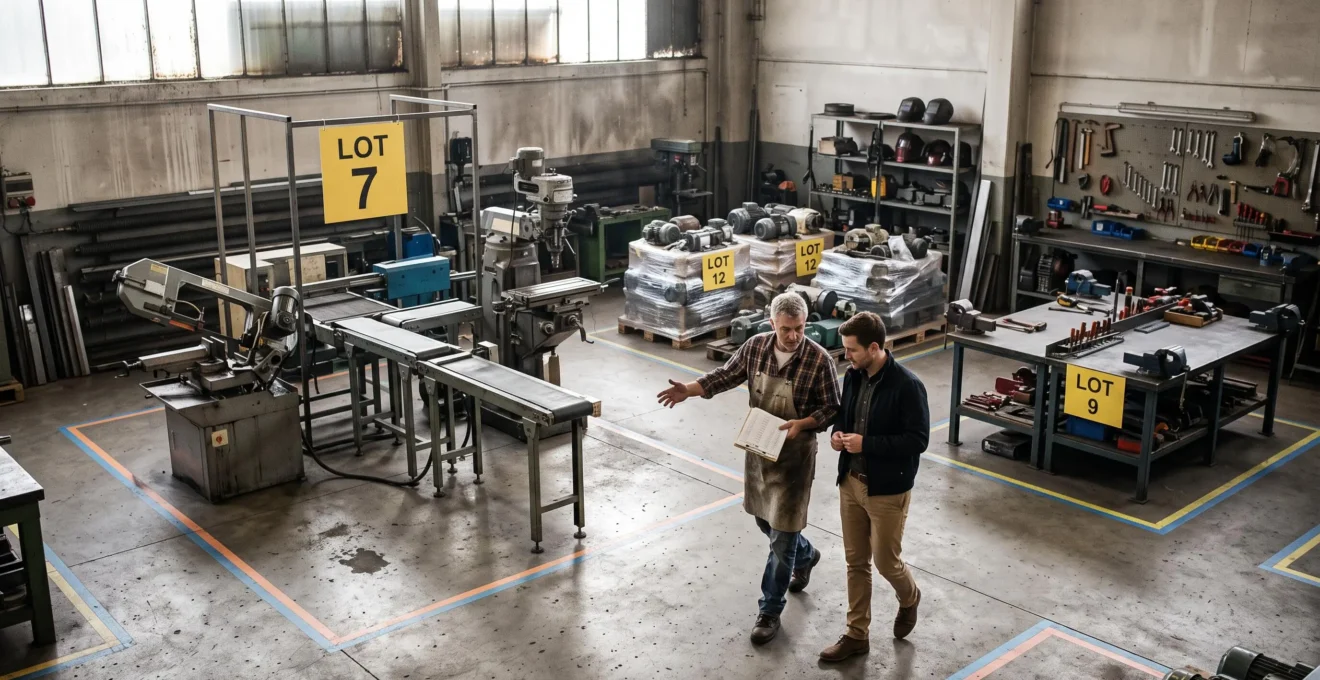
Céder les actifs professionnels séparément peut être plus pertinent que vendre toute une activité lorsque certains équipements sont devenus inutiles, que des moyens de production sont excédentaires ou qu’une restructuration impose de libérer des ressources. Cette stratégie permet de conserver le cœur de l’exploitation tout en transformant des immobilisations en trésorerie.
Mais une machine ne possède pas nécessairement la même valeur lorsqu’elle est vendue seule ou intégrée dans une entreprise opérationnelle. Les contrats, les logiciels, la clientèle et les compétences qui l’entourent peuvent contribuer à sa valeur économique. Les disperser risque de dégrader la capacité de production restante et le prix d’une éventuelle cession ultérieure.
La décision doit donc reposer sur une comparaison entre la valeur de l’activité en fonctionnement, les produits nets attendus des ventes individuelles et les conséquences opérationnelles de chaque retrait. Cet arbitrage suppose aussi de vérifier les droits de propriété, les conditions contractuelles et les règles juridiques applicables dans le pays concerné.
Les décisions essentielles avant de céder des actifs professionnels
- Privilégier la cession globale ou d’une branche autonome lorsque la valeur dépend fortement de la clientèle, des contrats et de la complémentarité des équipements.
- Réserver les ventes isolées aux actifs réellement séparables, sans compromettre l’exploitation ni les possibilités de reprise.
- Comparer les prix nets réalisables, constituer des lots fonctionnels et choisir le canal de vente selon les acheteurs accessibles.
- Vendre toute l’activité ou seulement une branche autonome : quel arbitrage privilégier selon votre objectif de cession ?
- Pourquoi vendre des actifs isolés peut-il réduire la valeur globale de l’entreprise ?
- Comment repérer les actifs professionnels non stratégiques avant une vente ?
- Vente directe, enchères professionnelles ou broker : quelle solution pour écouler des actifs spécialisés ?
- La vente d’un logiciel métier peut-elle priver une machine de sa fonctionnalité ?
- Comment constituer des lots d’actifs cohérents pour limiter les invendus et préserver la valeur ?
- Comment établir un inventaire fiable et valorisable des équipements avant leur vente ?
- Comment fixer le prix de cession de vos actifs sans décourager les repreneurs sérieux ?
Vendre toute l’activité ou seulement une branche autonome : quel arbitrage privilégier selon votre objectif de cession ?
La cession globale est généralement à examiner en priorité lorsque les équipements, la clientèle, les contrats et les équipes forment un ensemble interdépendant. La vente d’une branche autonome convient si une activité peut fonctionner indépendamment du reste de l’entreprise. La vente d’actifs isolés devient pertinente lorsque leur retrait ne compromet ni l’exploitation conservée ni sa valeur future.
Trois périmètres doivent être distingués : la vente de l’entreprise entière, la transmission d’une activité organisée et la cession individuelle de biens professionnels. Ils ne transfèrent pas les mêmes éléments et ne se valorisent pas selon les mêmes principes.
Une entreprise en activité peut être évaluée sur sa capacité à générer des flux économiques futurs. Un ensemble d’équipements dispersés est davantage apprécié selon leur état, leur utilité pour l’acquéreur et les prix du marché secondaire. La différence correspond notamment à la valeur de continuité de l’exploitation.
En France, la doctrine fiscale sur la transmission d’une branche complète d’activité définit celle-ci comme un ensemble d’éléments d’actif et de passif constituant une exploitation autonome, capable de fonctionner par ses propres moyens. Une machine ou une marque vendue isolément ne suffit pas à caractériser cette autonomie.
Cette référence correspond à une version administrative publiée en mai 2024 et remplacée en juillet 2025. Les conditions fiscales effectivement applicables doivent donc être vérifiées à la date de l’opération.
La décision peut être structurée par une grille croisant deux dimensions : l’interdépendance des moyens de production et la valeur économique attachée à l’activité organisée.
| Situation économique | Option à étudier | Point de vigilance |
|---|---|---|
| Forte interdépendance et clientèle commune | Cession globale | Préservation des synergies et de la valeur d’exploitation |
| Activité distincte disposant de moyens propres | Cession d’une branche autonome | Autonomie réelle et transférabilité des ressources |
| Équipements indépendants et inutilisés | Vente isolée | Prix net obtenu après frais |
| Activités partageant contrats, locaux et personnel | Restructuration préalable ou cession globale | Coût et faisabilité de la séparation |
Du point de vue du repreneur, acquérir une activité autonome permet de reprendre une organisation déjà constituée. Acheter des biens séparément impose souvent de trouver les compétences, les locaux, les logiciels et les contrats nécessaires à leur fonctionnement. Ces efforts peuvent peser sur le prix proposé.
Avant de fixer le périmètre, il faut cartographier les baux, les contrats clients, les licences et les contrats de maintenance. Certains droits nécessitent l’accord d’un tiers ; d’autres suivent des règles spécifiques selon la nature de l’opération.
Le bon choix n’est pas nécessairement celui qui produit le prix brut le plus élevé. Il doit maximiser la valeur nette récupérable sans détruire inutilement les capacités que l’entreprise souhaite conserver.
Pourquoi vendre des actifs isolés peut-il réduire la valeur globale de l’entreprise ?
La vente séparée peut réduire la valeur globale lorsqu’elle détruit les complémentarités qui rendaient les actifs productifs. Une machine privée de son outillage, un atelier sans équipement de maintenance ou un logiciel sans poste compatible perdent une partie de leur utilité. Le produit des ventes individuelles peut alors être inférieur à la valeur économique de l’ensemble fonctionnel.
Ce phénomène de désynergie apparaît notamment dans les activités industrielles. Une ligne de production peut réunir des équipements de préparation, de transformation, de contrôle et de conditionnement. Chaque composant possède éventuellement un marché d’occasion, mais leur coordination permet de fabriquer un produit fini.
Vendre le composant le plus demandé peut sembler avantageux à court terme. Pourtant, si son retrait empêche les autres équipements de fonctionner, la valeur résiduelle de l’atelier peut diminuer davantage que le produit encaissé.
Cas pratique hypothétique : céder un équipement central
Une entreprise possède une ligne d’emballage constituée d’une machine de remplissage, d’une étiqueteuse et d’un convoyeur. Un acquéreur propose de reprendre immédiatement la remplisseuse seule.
Avant d’accepter, le dirigeant vérifie si les deux autres équipements disposent d’un usage indépendant et si une solution de remplacement permet de maintenir l’activité. À défaut, la vente isolée peut détruire une capacité productive qui aurait davantage intéressé un repreneur de l’ensemble.
Le démantèlement peut aussi envoyer un signal défavorable aux acquéreurs. Une activité présentée après la dispersion de ses moyens essentiels peut sembler plus difficile à redémarrer. Cette perception dépend toutefois du contexte : la vente d’équipements obsolètes ou manifestement excédentaires peut, au contraire, clarifier le périmètre transmis.
Un test de dépendance mutuelle permet d’éviter les erreurs. Pour chaque actif, il faut identifier ce dont il dépend et ce qui dépend de lui : équipements, logiciels, pièces, techniciens, autorisations et contrats. Les actifs qui concentrent de nombreuses dépendances doivent faire l’objet d’un examen prioritaire.
En situation de tension financière, la vente rapide peut devenir nécessaire. La question consiste alors à déterminer l’ordre de cession qui répond au besoin de liquidité avec le moins de conséquences sur l’exploitation restante.
Il reste donc préférable d’identifier les équipements véritablement séparables avant de vendre ceux dont la contribution opérationnelle paraît secondaire.
Comment repérer les actifs professionnels non stratégiques avant une vente ?
Pour repérer les actifs non stratégiques, il faut comparer leur contribution réelle à l’activité, leur fréquence d’utilisation et leur coût de conservation. Un bien inutilisé n’est pas automatiquement superflu : il peut constituer un équipement de secours indispensable. Les meilleurs candidats à la vente sont les actifs séparables dont l’absence ne fragilise pas la production.
La première étape consiste à classer le patrimoine productif en trois catégories.
- Actifs vitaux : équipements dont le retrait compromet la production, la sécurité, le respect des engagements ou la valeur de l’activité.
- Actifs dormants : matériels sans utilisation récente, à analyser pour identifier une éventuelle fonction de réserve ou de remplacement.
- Actifs partiellement redondants : équipements en double, capacités excédentaires ou matériels remplacés, qui constituent souvent les candidats les plus accessibles à une vente unitaire.
Le classement doit s’appuyer sur des données d’exploitation plutôt que sur les seules impressions des responsables. Les informations utiles comprennent les heures de fonctionnement, la fréquence des pannes, les périodes d’immobilisation, les coûts d’entretien et les contraintes de stockage.
Un équipement rarement utilisé mais nécessaire pour satisfaire une commande exceptionnelle peut conserver une valeur stratégique. À l’inverse, une machine fréquemment sollicitée dans une activité que l’entreprise souhaite abandonner peut être vendue dans le cadre d’une réorientation planifiée.
Il faut également examiner les éléments périphériques. Des outillages spécifiques, des accessoires de réglage ou des stocks de pièces détachées peuvent sembler secondaires alors qu’ils conditionnent la disponibilité des équipements principaux.
La situation juridique doit être vérifiée dès cette phase. Un matériel détenu en location, financé en crédit-bail ou grevé d’une sûreté ne peut pas être traité comme un bien librement cessible sans examen préalable des droits des parties concernées.
Enfin, les actifs retenus doivent être rapprochés du plan stratégique. Un matériel redondant aujourd’hui peut redevenir nécessaire si une hausse de capacité est anticipée. La décision de céder suppose donc de confronter l’utilisation actuelle aux besoins futurs raisonnablement prévisibles.
Cette présélection doit ensuite être confrontée à la demande du marché : un actif réellement disponible ne devient intéressant à céder que si son produit net justifie les démarches et les coûts engagés.
Vente directe, enchères professionnelles ou broker : quelle solution pour écouler des actifs spécialisés ?
La vente directe convient aux actifs dont les acheteurs sont identifiables et les prix de marché relativement lisibles. Les enchères professionnelles peuvent élargir la concurrence entre acquéreurs, tandis qu’un intermédiaire spécialisé devient intéressant pour les équipements techniques disposant d’un marché étroit. Le choix dépend principalement du délai, des frais, de la demande et de l’incertitude sur le prix.
Pour un équipement courant, contacter directement des entreprises utilisatrices peut limiter les coûts d’intermédiation. Cette solution demande néanmoins de gérer les annonces, les visites, la négociation, la documentation et les formalités de transfert.
Les enchères professionnelles organisent la confrontation des offres selon des conditions annoncées. Elles peuvent être adaptées à un ensemble de machines ou à une opération nécessitant un calendrier de réalisation précis. Mais leur résultat dépend du nombre d’enchérisseurs effectivement intéressés et de leurs conditions d’achat.
Un broker, ou courtier spécialisé, peut mobiliser des contacts sectoriels et aider à présenter une machine complexe aux utilisateurs susceptibles de lui accorder une valeur élevée. Ses frais doivent être comparés au supplément de produit net raisonnablement attendu.
| Critère | Vente directe | Enchères professionnelles | Intermédiaire spécialisé |
|---|---|---|---|
| Délai | Variable selon la recherche d’acheteurs | Calendrier de session défini | Dépend du marché et du mandat |
| Prix | Négociation bilatérale | Offres concurrentes, résultat incertain | Négociation auprès d’acheteurs ciblés |
| Coûts | Prospection et gestion interne | Frais et commissions contractuels | Honoraires ou commission |
| Accès aux acheteurs | Réseau connu du vendeur | Audience de la plateforme ou de l’opérateur | Réseau professionnel sectoriel |
| Usage privilégié | Matériel courant ou acquéreur identifié | Lots commercialisables sur une période définie | Machine rare ou hautement spécialisée |
Avant une vente aux enchères, le vendeur doit examiner les frais applicables, les conditions d’inspection, le calendrier d’enlèvement et les modalités du prix de réserve lorsqu’il est autorisé. Le prix d’adjudication ne correspond pas nécessairement au montant net encaissé.
Pour une vente directe, l’acte doit décrire précisément le matériel, son état déclaré, les documents remis, les modalités de livraison et les garanties applicables. Une exclusion contractuelle de garantie n’est ni automatique ni nécessairement valable dans toutes les situations : sa portée dépend du droit applicable, de la qualité des parties et des obligations impératives.
Les licences logicielles et accessoires indispensables doivent également figurer dans le périmètre négocié, sous réserve des droits effectivement transférables.
La stratégie commerciale la plus efficace est celle qui fait rencontrer l’actif et l’acquéreur capable d’en tirer la meilleure utilité, sans prolonger excessivement les frais de conservation.
La vente d’un logiciel métier peut-elle priver une machine de sa fonctionnalité ?
Oui. Une machine industrielle peut dépendre d’un logiciel propriétaire, d’une licence d’utilisation ou d’un accès technique indispensable à son fonctionnement. Céder séparément le matériel et les droits logiciels peut empêcher l’acquéreur de l’exploiter normalement. Avant la vente, il faut donc vérifier les dépendances techniques et les autorisations contractuelles de transfert.
Ce risque concerne notamment certaines machines à commande numérique, lignes automatisées et installations pilotées par des systèmes propriétaires. Le matériel physique peut rester en bon état tout en devenant difficile à utiliser si son environnement logiciel n’est plus disponible.
Le point juridique essentiel concerne la nature du droit détenu. Une licence professionnelle peut être accordée à une société déterminée, associée à un équipement identifié ou subordonnée à l’autorisation de l’éditeur. La propriété de la machine ne démontre donc pas, à elle seule, que tous les droits nécessaires à son utilisation sont cessibles.
L’audit doit couvrir les logiciels embarqués, les applications de pilotage, les clés d’activation, les contrats de maintenance, les mises à jour et les accès aux systèmes nécessaires au fonctionnement.
Une matrice de dépendance permet de regrouper ces informations :
| Élément à auditer | Vérification nécessaire | Décision de cession |
|---|---|---|
| Machine industrielle | Logiciel indispensable au fonctionnement | Vente avec droits utilisables à confirmer |
| Licence logicielle | Identité du titulaire et clause de transfert | Vente soumise aux autorisations applicables |
| Maintenance | Continuité possible pour l’acquéreur | Contrat à transférer ou à souscrire |
| Documentation technique | Disponibilité et droit de transmission | Remise des documents autorisés |
Trois solutions principales peuvent être envisagées : conserver ensemble le matériel et ses droits logiciels, les transférer simultanément au même acquéreur ou obtenir les autorisations permettant leur séparation. Si aucune solution ne garantit un usage conforme, le vendeur doit exposer clairement cette limite.
Une machine accompagnée de ses droits d’utilisation, de sa documentation et d’un accès possible à la maintenance présente un avantage fonctionnel pour l’acquéreur. Cette meilleure exploitabilité peut soutenir sa valeur, sans garantir une prime de prix systématique.
Après validation des dépendances, ces ensembles fonctionnels peuvent devenir la base d’un lotissement destiné à réduire les invendus.
Comment constituer des lots d’actifs cohérents pour limiter les invendus et préserver la valeur ?
Pour limiter les invendus, il faut regrouper les actifs qui constituent ensemble une capacité productive ou un poste de travail utilisable. Un lot cohérent peut associer une machine, ses accessoires, son outillage et sa documentation. Cette approche facilite l’évaluation par l’acquéreur et évite de séparer des éléments dont l’utilité dépend de leur complémentarité.
La constitution des lots doit suivre la chaîne de valeur plutôt que les catégories comptables. Un poste autonome de fabrication peut intéresser un concurrent souhaitant augmenter sa capacité, tandis qu’un ensemble d’outils standardisés peut correspondre au modèle économique d’un revendeur.
Il faut donc partir des usages potentiels de chaque ensemble et identifier plusieurs profils d’acquéreurs. Le même lot n’a pas une valeur identique pour tous : un industriel évalue sa capacité de production, alors qu’un négociant examine les perspectives de revente et ses coûts de remise en état.
Une segmentation pertinente peut distinguer les ensembles immédiatement opérationnels, les équipements individuels autonomes, les accessoires complémentaires et les éléments ayant surtout une valeur de récupération.
Les actifs dits orphelins doivent être identifiés avant l’ouverture de la commercialisation. Une pièce spécifique sans équipement compatible, un meuble industriel très encombrant ou un composant incomplet peuvent nécessiter une vente spécialisée, une récupération de matières ou une autre solution autorisée de réemploi ou d’élimination.
Le calendrier intervient également dans la composition des lots. La cession d’équipements excédentaires recherchés peut contribuer au financement de la restructuration. En revanche, vendre trop tôt les machines centrales risque de fermer l’option d’une transmission de l’activité encore opérationnelle.
Avant de publier les offres, le dirigeant doit confirmer que chaque lot comprend les accessoires annoncés, que les droits associés peuvent être transmis et que l’enlèvement ne compromet pas le fonctionnement du site.
La qualité des lots dépend cependant directement de la fiabilité de l’inventaire : sans description précise des équipements, même un ensemble techniquement cohérent reste difficile à valoriser.
Comment établir un inventaire fiable et valorisable des équipements avant leur vente ?
Un inventaire valorisable doit identifier chaque équipement, démontrer sa disponibilité juridique et documenter son état réel. Il comprend notamment les références, numéros de série, accessoires, historiques de maintenance, titres de propriété et éventuelles sûretés. Il sert autant à préparer les négociations qu’à réduire les incertitudes susceptibles de provoquer une baisse de prix.
Un simple tableau d’immobilisations comptables ne suffit généralement pas. Les acheteurs professionnels cherchent à connaître l’état fonctionnel des machines, la présence d’accessoires essentiels, leur historique technique et les conditions de démontage ou de transport.
En France, la page des impôts sur la cession de fonds de commerce mentionne notamment un inventaire détaillé et estimatif du matériel servant à l’exploitation dans le cadre de cette opération. Cette exigence particulière ne doit pas être généralisée à toutes les ventes d’actifs isolés.
L’inventaire doit aussi distinguer la valeur nette comptable, la valeur d’usage pour un exploitant et la valeur de revente effectivement accessible sur le marché. La première est une donnée de comptabilité ; elle ne constitue pas nécessairement une estimation pertinente du prix de cession.
Il convient par ailleurs de vérifier les contrats de crédit-bail ou de location, les éventuels gages ou nantissements et les exigences réglementaires applicables à la mise sur le marché du matériel concerné. Les documents de conformité et les contrôles techniques peuvent être déterminants selon la nature, l’âge, le pays et l’usage futur de l’équipement.
Checklist : préparer un dossier de vente exploitable
- Recenser chaque équipement et relever ses caractéristiques : produire une fiche d’identification avec référence, numéro de série et localisation.
- Vérifier la propriété et les éventuelles sûretés : joindre au dossier une fiche de situation juridique et les justificatifs disponibles.
- Contrôler l’état, les accessoires et la maintenance : établir un compte rendu technique accompagné de photographies datées.
- Identifier les logiciels, licences et dépendances opérationnelles : compléter une matrice des éléments associés et de leur transférabilité.
- Confronter chaque actif ou lot au marché : préparer une fiche de valorisation indiquant les comparables, les réserves et les frais prévisibles.
Les informations réunies doivent être cohérentes avec les annonces, les visites et le projet d’acte de cession. Une divergence entre l’état déclaré et la réalité peut ralentir la négociation ou entraîner des demandes de révision du prix.
Une fois l’inventaire consolidé, le vendeur dispose d’une base suffisamment solide pour établir des prix justifiables et tester la demande sans confondre valeur comptable et valeur de marché.
À retenir avant de fixer les prix
- Le prix attendu doit correspondre au marché accessible pour un actif ou un lot précisément documenté.
- Les frais de stockage, de commercialisation et de manutention peuvent modifier sensiblement le résultat net.
- Les conditions de paiement et d’enlèvement constituent des variables de négociation aussi importantes que le montant affiché.
Comment fixer le prix de cession de vos actifs sans décourager les repreneurs sérieux ?
Pour fixer un prix crédible, il faut partir de transactions comparables, ajuster leur pertinence à l’état et aux caractéristiques de l’actif, puis intégrer les frais et le temps nécessaire à sa vente. Un prix affiché trop éloigné du marché peut réduire les contacts qualifiés ; un prix insuffisamment étudié risque de sacrifier une partie de la valeur récupérable.
Les références les plus utiles proviennent de biens réellement comparables : même usage, état technique voisin, accessoires similaires et conditions de livraison proches. Les annonces professionnelles apportent des indications, mais leurs prix demandés ne prouvent pas qu’une transaction a été conclue à ce niveau.
La valeur doit être ajustée selon l’ancienneté, l’état, la disponibilité immédiate, les coûts de remise en service et les contraintes de démontage. Un équipement présenté avec une documentation complète peut également être plus facile à évaluer qu’une machine dont l’historique est inconnu.
Deux stratégies commerciales peuvent être envisagées selon la liquidité du marché. Sur un marché suffisamment concurrentiel, un prix d’appel crédible peut susciter plusieurs offres. Pour un actif rare, un prix demandé argumenté et une prospection ciblée peuvent être préférables à une baisse immédiate.
Un prix de réserve, lorsqu’il est autorisé par le canal choisi, permet de définir un seuil de vente. Il doit être fondé sur l’économie réelle de l’opération plutôt que sur la valeur d’acquisition historique ou un objectif purement psychologique.
Le calcul de décision peut être formulé ainsi : produit net attendu = prix de vente encaissé − frais de commercialisation − coûts restant à supporter jusqu’à la cession. Les conséquences fiscales éventuelles doivent être appréciées séparément selon la situation du cédant.
Chaque période d’attente peut engendrer des dépenses supplémentaires : stockage, assurance, gardiennage, maintien en état ou immobilisation d’un espace industriel. La perspective d’un prix brut plus élevé doit donc être comparée au coût économique de cette attente.
La négociation peut aussi porter sur la prise en charge du chargement, les modalités de paiement, les délais d’enlèvement, les garanties légalement aménageables ou l’acquisition de plusieurs lots. Une concession logistique peut parfois préserver davantage de valeur qu’une réduction immédiate du prix affiché.
Pour les ventes portant sur une activité ou un fonds de commerce, la valorisation ne doit pas être réduite à l’addition des biens matériels. L’article Bpifrance Création sur l’achat d’un fonds de commerce rappelle que l’évaluation peut notamment s’appuyer sur la rentabilité et le chiffre d’affaires, le prix final dépendant aussi du marché et de la négociation. Cette logique concerne le fonds et ne constitue pas une formule de prix pour chaque machine isolée.
Enfin, il est utile de prévoir une durée de commercialisation et une date de réexamen des offres. Une absence de demande peut justifier de modifier le canal de vente, la composition des lots ou les conditions proposées avant de diminuer systématiquement les prix.
Avant toute publication définitive, établir pour chaque actif ou lot une fiche réunissant prix demandé, prix minimum net acceptable, frais prévisionnels et échéance de réexamen. Cette base permet de négocier avec méthode, tout en conservant la possibilité de privilégier une cession plus globale si elle crée davantage de valeur.
Peut-on vendre une machine professionnelle sans céder le fonds de commerce ?
Oui, une machine peut en principe être cédée isolément si le vendeur possède les droits nécessaires et respecte les conditions applicables. En France, les ventes isolées d’éléments du fonds autres que la clientèle relèvent en principe du régime correspondant à la nature des biens. Il faut examiner les éventuelles sûretés, les contrats de financement et les obligations de conformité.
Quelle différence existe-t-il entre une cession d’actifs et une cession de titres ?
Une cession d’actifs porte sur des biens ou des droits identifiés, selon le périmètre contractuel retenu. Une cession de titres porte sur des parts sociales ou des actions de la société. Les conséquences relatives aux contrats, aux dettes, à la fiscalité et aux autorisations peuvent différer sensiblement. Le choix nécessite une analyse de la structure juridique et de l’opération envisagée.
La valeur comptable nette permet-elle de déterminer le prix d’une machine d’occasion ?
Non. La valeur nette comptable résulte des règles d’enregistrement et d’amortissement du bien. Le prix de cession dépend plutôt de l’état, de la demande, des possibilités d’utilisation et des transactions comparables. Les deux valeurs peuvent donc être différentes.
Peut-on vendre des équipements faisant l’objet d’un crédit-bail ?
Le crédit-bail implique généralement que le bailleur reste propriétaire du matériel tant que les conditions d’acquisition prévues au contrat ne sont pas satisfaites. Le crédit-preneur doit donc vérifier ses droits et obtenir les accords nécessaires avant toute opération de transfert. La simple utilisation de l’équipement ne donne pas le droit de le vendre librement.
Faut-il faire expertiser chaque équipement avant sa mise en vente ?
Une expertise indépendante n’est pas systématiquement nécessaire pour tous les matériels. Elle peut être pertinente lorsque la valeur est importante, que la machine est très spécialisée ou que son état technique est difficile à apprécier. Pour les biens courants, des références de marché et une documentation fiable peuvent constituer une première base, sous réserve des exigences propres à l’opération.